25/06/2003
Hvad betyder det egentlig for en virksomhed at være 'sund' og levedygtig på lang sigt? Ligesom en menneskekrop har brug for at vedligeholde sin styrke og energi for at fungere optimalt, har en virksomhed brug for at vedligeholde sin kapital. Men at forstå, hvad 'kapitalvedligeholdelse' indebærer, kan være komplekst. Det handler ikke kun om tallene på bundlinjen ved årets udgang. Det handler om at sikre, at virksomheden har ressourcerne til at fortsætte sin drift, tilpasse sig markedet og skabe værdi i fremtiden. I denne artikel dykker vi ned i de centrale koncepter for kapitalvedligeholdelse for at afdække, hvad der definerer en virksomheds reelle overskud og dens operationelle kapacitet – også kendt som dens driftsevne.
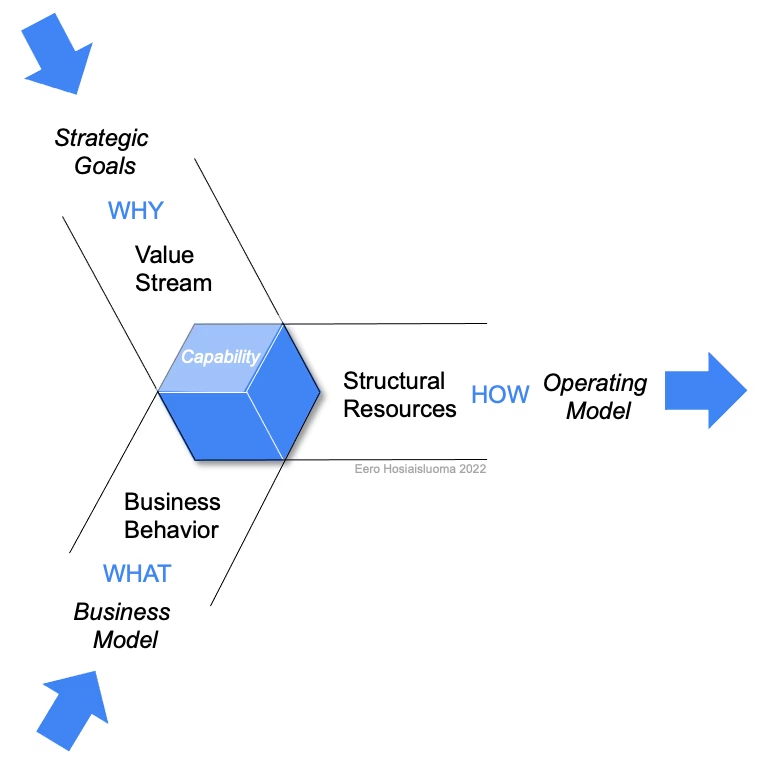
For at navigere i dette landskab, vil vi udforske tre grundlæggende tilgange til at måle og vedligeholde en virksomheds kapital. Hver tilgang giver et unikt perspektiv på, hvad overskud er, og hvordan det bør beregnes. Disse koncepter er afgørende for både investorer, ledere og enhver, der ønsker at forstå en virksomheds sande økonomiske helbred.
Forståelse af Kapitalvedligeholdelse: De Tre Grundpiller
Grundlæggende set er overskud det beløb, en virksomhed kan udbetale til sine ejere, uden at det går ud over dens kapitalgrundlag. Men definitionen af 'kapitalgrundlag' varierer. Lad os se på de tre primære koncepter.
1. Finansiel Kapitalvedligeholdelse (Baseret på Anskaffelsesværdi)
Dette er den mest traditionelle og udbredte tilgang, som du kender fra de fleste standardregnskaber. Her defineres kapital som den oprindelige mængde penge, investorerne har skudt ind i virksomheden. Konceptet er simpelt: Overskud er forskellen mellem egenkapitalen ved årets slutning og egenkapitalen ved årets begyndelse (justeret for eventuelle kapitalindskud eller -udbetalinger).
For eksempel, hvis en virksomhed starter året med 1.500.000 kr. i kapital og slutter med 2.000.000 kr., er overskuddet 500.000 kr. Disse 500.000 kr. kan teoretisk set udbetales som udbytte, og virksomheden vil stadig have sin oprindelige finansielle kapital intakt. Ulempen ved denne metode er, at den fuldstændig ignorerer ændringer i prisniveauer, såsom inflation. En krone i dag er ikke det samme værd som en krone var for et år siden, og denne metode tager ikke højde for det.
2. Finansiel Kapitalvedligeholdelse med Generel Købekraft
Denne tilgang anerkender svagheden i den første model og forsøger at rette op på den. Her er målet at vedligeholde købekraften af den oprindelige investerede kapital. Man justerer simpelthen den oprindelige kapital for den generelle inflation. Det giver et mere retvisende billede af, om virksomheden reelt er blevet rigere.
Lad os tage eksemplet igen: Startkapitalen er 1.500.000 kr. Hvis inflationen i løbet af året har været 10%, skal virksomheden have en kapital på 1.650.000 kr. (1.500.000 kr. * 1,10) ved årets udgang, bare for at have bevaret sin oprindelige købekraft. Hvis slutkapitalen er 2.000.000 kr., er det reelle, inflationsjusterede overskud kun 350.000 kr. (2.000.000 kr. - 1.650.000 kr.). Dette koncept fokuserer på at beskytte ejernes formue mod at blive udhulet af inflation.
3. Fysisk eller Operationel Kapitalvedligeholdelse
Her skifter vi perspektiv radikalt. I stedet for at se på kapital som en sum penge, ser vi på kapital som virksomhedens evne til at producere varer eller tjenester. Målet er at vedligeholde virksomhedens driftsevne (Operating Capability). Det vil sige, at overskud først kan beregnes, når virksomheden har sikret, at den kan opretholde sit nuværende produktionsniveau.
Dette koncept er tæt knyttet til virksomheden som en selvstændig enhed ('entity'-konceptet) snarere end blot ejernes investering. Overskuddet under denne model kaldes ofte 'bæredygtigt overskud', fordi det er det beløb, der kan udbetales, uden at det forringer virksomhedens evne til at fortsætte sin drift på samme niveau. Hvis priserne på maskiner, råvarer og inventar stiger, kræver det flere penge at erstatte disse aktiver. Disse øgede omkostninger skal tages i betragtning, før man taler om et reelt overskud.
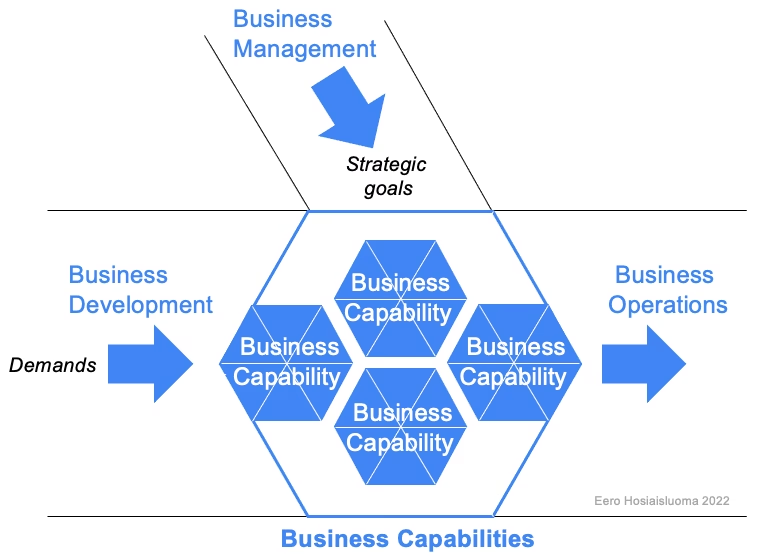
Et Dybdegående Kig på Driftsevne (Operating Capability)
Konceptet om driftsevne er centralt for en langsigtet, bæredygtig forretningsstrategi. Men hvad betyder det præcist at 'vedligeholde' den?
Der er mindst tre fortolkninger:
- Vedligeholdelse af identiske fysiske aktiver: Den mest simple fortolkning, hvor virksomheden skal kunne erstatte sine nuværende maskiner og udstyr med identiske genstande. Dette er dog en urealistisk antagelse i en verden med konstant teknologisk udvikling.
- Vedligeholdelse af produktionsvolumen: En mere dynamisk tilgang, hvor virksomheden skal kunne producere den samme mængde varer og tjenester. Dette åbner op for, at man kan investere i ny og mere effektiv teknologi for at opnå målet.
- Vedligeholdelse af produktionsværdi: Den mest raffinerede fortolkning, hvor virksomheden skal kunne producere varer og tjenester til den samme samlede værdi. Dette tager højde for både teknologiske fremskridt og ændringer i salgspriserne på virksomhedens produkter.
For at vurdere og styre driftsevnen kigger man typisk på to nøgleindikatorer: processtyring og præstationsmåling. Processtyring handler om at have effektive og optimerede arbejdsgange, mens præstationsmåling handler om at sætte de rigtige KPI'er (Key Performance Indicators) for at overvåge, om virksomheden lever op til sin kapacitet.
Sammenligning af Kapitalvedligeholdelseskoncepter
For at gøre forskellene klare, er her en tabel, der sammenligner de tre koncepter:
| Koncept | Kapital defineres som... | Fokus | Behandling af Værdistigninger (Holding Gains) |
|---|---|---|---|
| Finansiel (Anskaffelsesværdi) | Den oprindelige investerede pengesum. | Historisk monetært overskud. | Indgår som en del af periodens overskud. |
| Finansiel (Købekraft) | Købekraften af den oprindelige investering. | Beskyttelse af ejernes formue mod inflation. | Kun den 'reelle' gevinst (udover inflation) indgår i overskuddet. |
| Fysisk (Driftsevne) | Virksomhedens kapacitet til at producere. | Virksomhedens langsigtede levedygtighed og bæredygtighed. | Betragtes ikke som overskud, men som en justering af kapitalen (egenkapitalen). |
Et Praktisk Eksempel: Salg af et Aktiv
Lad os illustrere forskellen med et konkret eksempel. En virksomhed køber et aktiv for 40.000 kr. i starten af 2022. Ved udgangen af 2022 er genanskaffelsesprisen for aktivet steget til 60.000 kr. I slutningen af 2023 sælger virksomheden aktivet for 100.000 kr. På salgstidspunktet er genanskaffelsesprisen 65.000 kr.
- Beregning med Finansiel Kapital (Anskaffelsesværdi):
Her er beregningen simpel. Overskuddet realiseres i 2023, når aktivet sælges.
Overskud = Salgspris - Anskaffelsespris = 100.000 kr. - 40.000 kr. = 60.000 kr.
Ifølge denne model kan virksomheden udbetale 60.000 kr. i udbytte. Men problemet er, at det nu koster 65.000 kr. at erstatte aktivet. Hvis de udbetaler hele overskuddet, har de forringet deres driftsevne. - Beregning med Fysisk Kapital (Driftsevne):
Denne tilgang deler gevinsten op i to dele: driftsoverskud og værdistigning (holding gain).
1. Værdistigning (Holding Gain): Dette er stigningen i aktivets genanskaffelsespris. Den opstår løbende.
- I 2022: 60.000 kr. - 40.000 kr. = 20.000 kr.
- I 2023: 65.000 kr. - 60.000 kr. = 5.000 kr.
Disse samlede 25.000 kr. (20.000 + 5.000) betragtes IKKE som overskud, men som en 'kapitalvedligeholdelsesreserve' i egenkapitalen. Det er de penge, der skal bruges for at genanskaffe aktivet.
2. Driftsoverskud: Dette er det 'sande' overskud fra selve salgshandlingen.
- Driftsoverskud = Salgspris - Genanskaffelsespris på salgstidspunktet = 100.000 kr. - 65.000 kr. = 35.000 kr.
Under driftsevne-konceptet er det kun de 35.000 kr., der er et reelt, distribuerbart overskud. De resterende 25.000 kr. bliver i virksomheden for at sikre, at den kan vedligeholde sin operationelle kapacitet. Dette viser tydeligt, hvordan konceptet beskytter virksomhedens langsigtede levedygtighed.
Ofte Stillede Spørgsmål (FAQ)
Hvorfor er det vigtigt at skelne mellem værdistigninger (holding gains) og driftsoverskud?
Fordi de evaluerer forskellige aspekter af ledelsens præstation. Driftsoverskud viser, hvor god virksomheden er til sin kerneforretning (at købe og sælge varer/tjenester). Værdistigninger viser, hvor god virksomheden har været til at time sine indkøb af aktiver i et marked med stigende priser. Desuden er driftsoverskud en bedre indikator for fremtidig indtjening, da værdistigninger kan være engangsforeteelser.
Hvilket koncept er 'bedst' for en virksomhed?
Der er ikke ét 'bedste' svar, da det afhænger af formålet. Den traditionelle finansielle tilgang er simpel og universelt anvendt, men kan være vildledende i tider med høj inflation. Købekraftsmodellen er god for investorer, der vil se deres formue bevaret. Konceptet om fysisk driftsevne er uden tvivl det mest relevante for ledere og strateger, der fokuserer på virksomhedens langsigtede overlevelse og bæredygtighed.
Hvad menes der med en virksomheds 'bæredygtige' indkomst?
Bæredygtig indkomst er det overskud, der er beregnet under konceptet om fysisk kapitalvedligeholdelse. Det er det maksimale beløb, en virksomhed kan udbetale som udbytte til sine ejere, uden at det forringer dens evne til at opretholde det nuværende niveau af drift. Det sikrer, at virksomheden ikke 'spiser' af sig selv for at fremvise et kortsigtet overskud.
At forstå en virksomheds driftsevne og de forskellige måder at opgøre kapital på, er essentielt for at kunne foretage en dybdegående analyse af dens økonomiske helbred. Det flytter fokus fra et simpelt tal på bundlinjen til en mere holistisk vurdering af virksomhedens evne til at skabe værdi – ikke kun i dag, men også i mange år fremover.
Hvis du vil læse andre artikler, der ligner Hvad er Driftsevne? En Guide til Kapital, kan du besøge kategorien Sundhed.