22/02/2004
I en verden fyldt med finansielle rapporter og komplekse regnskaber kan det være en udfordring at gennemskue en virksomheds reelle økonomiske sundhed. To af de mest centrale, men ofte forvekslede, poster i en resultatopgørelse er 'resultat fra fortsættende aktiviteter' og 'nettoresultat'. At forstå forskellen mellem disse to er ikke blot en akademisk øvelse for revisorer; det er en afgørende færdighed for investorer, analytikere og virksomhedsledere, der ønsker at vurdere en virksomheds operationelle effektivitet og fremtidige indtjeningspotentiale. Denne artikel vil dykke ned i, hvad disse begreber dækker over, hvordan de beregnes, og hvorfor skelnen mellem dem er så fundamental for en retvisende finansiel analyse.
- Hvad er resultat fra fortsættende aktiviteter?
- Beregning: Fra omsætning til kerneindtjening
- Sammenligning: Fortsættende drift vs. Nettoresultat
- Hvorfor er denne skelnen så vigtig?
- Ofte Stillede Spørgsmål (FAQ)
- Hvad er den primære forskel på nettoresultat og resultat fra fortsættende aktiviteter?
- Hvordan hjælper resultat fra fortsættende aktiviteter i finansiel analyse?
- Hvorfor kan der være stor forskel på en virksomheds nettoresultat og resultat fra fortsættende aktiviteter?
- Inkluderer resultat fra fortsættende aktiviteter renter og skat?
- Hvad betyder det, hvis en virksomhed har et højt resultat fra fortsættende aktiviteter, men et lavt nettoresultat?
- Konklusion: Kig bag om bundlinjen
Hvad er resultat fra fortsættende aktiviteter?
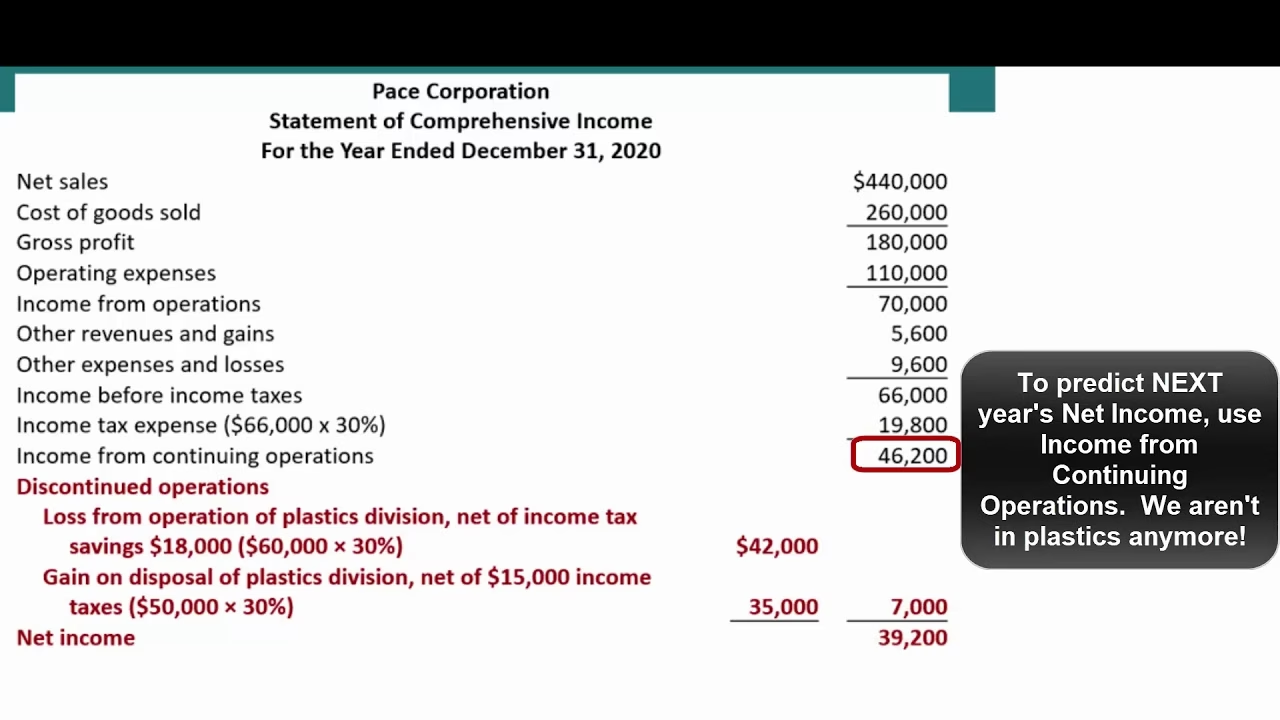
Resultat fra fortsættende aktiviteter er et mål for den profit, en virksomhed genererer fra sine normale, vedvarende forretningsaktiviteter. Man kan se det som pulsen på virksomhedens kerneforretning. Dette tal viser, hvor profitabel den primære drift er, når man ser bort fra usædvanlige eller enkeltstående hændelser, der ikke forventes at gentage sig i fremtiden.
Helt konkret ekskluderer dette tal indtægter og tab fra:
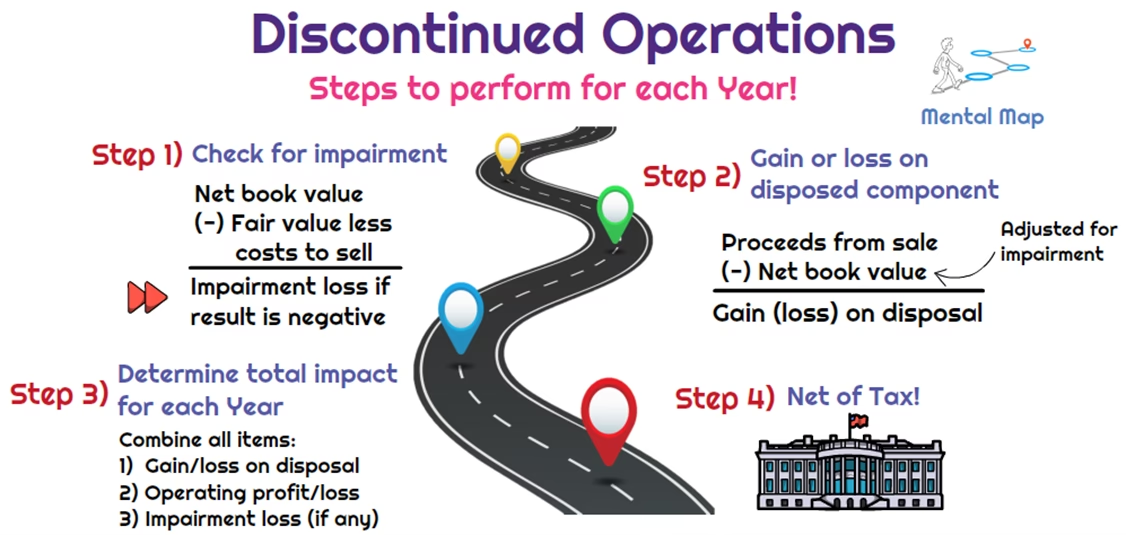
- Ophørende aktiviteter: Dette er resultater fra en betydelig del af virksomheden, som enten er blevet solgt, afhændet eller er i processen med at blive det. Det kunne for eksempel være salget af en hel division eller lukningen af alle forretninger i et bestemt geografisk område.
- Ekstraordinære poster: Dette dækker over atypiske og sjældne begivenheder, som ikke er en del af den normale forretningsgang. Selvom begrebet bruges mindre formelt i moderne regnskabsstandarder, kan det dække over ting som tab fra en sjælden naturkatastrofe.
Ved at isolere indtjeningen fra de fortsættende aktiviteter får man et klarere og mere stabilt billede af, hvordan virksomheden forventes at klare sig i de kommende år. Det er dette tal, analytikere ofte bruger til at forudsige fremtidig rentabilitet.
Beregning: Fra omsætning til kerneindtjening
Beregningen af resultat fra fortsættende aktiviteter følger en logisk struktur i resultatopgørelsen. Processen ser typisk således ud:
- Omsætning (Revenue): Den samlede indtægt fra salg af varer og ydelser.
- Minus Vareforbrug (Cost of Goods Sold - COGS): De direkte omkostninger forbundet med at producere de solgte varer.
- = Bruttofortjeneste (Gross Profit): Viser, hvor meget virksomheden tjener på sine produkter, før andre omkostninger er trukket fra.
- Minus Driftsomkostninger (Operating Expenses): Inkluderer salgs-, general- og administrationsomkostninger (SG&A), forskning og udvikling (R&D) samt afskrivninger.
- = Driftsresultat (Operating Income / EBIT): Resultatet før renter og skat. Dette er et centralt mål for selve driften.
- Minus Renteomkostninger (Interest Expense): Omkostninger til virksomhedens gæld.
- Minus Skat (Taxes): Den skat, der skal betales af overskuddet fra de fortsættende aktiviteter.
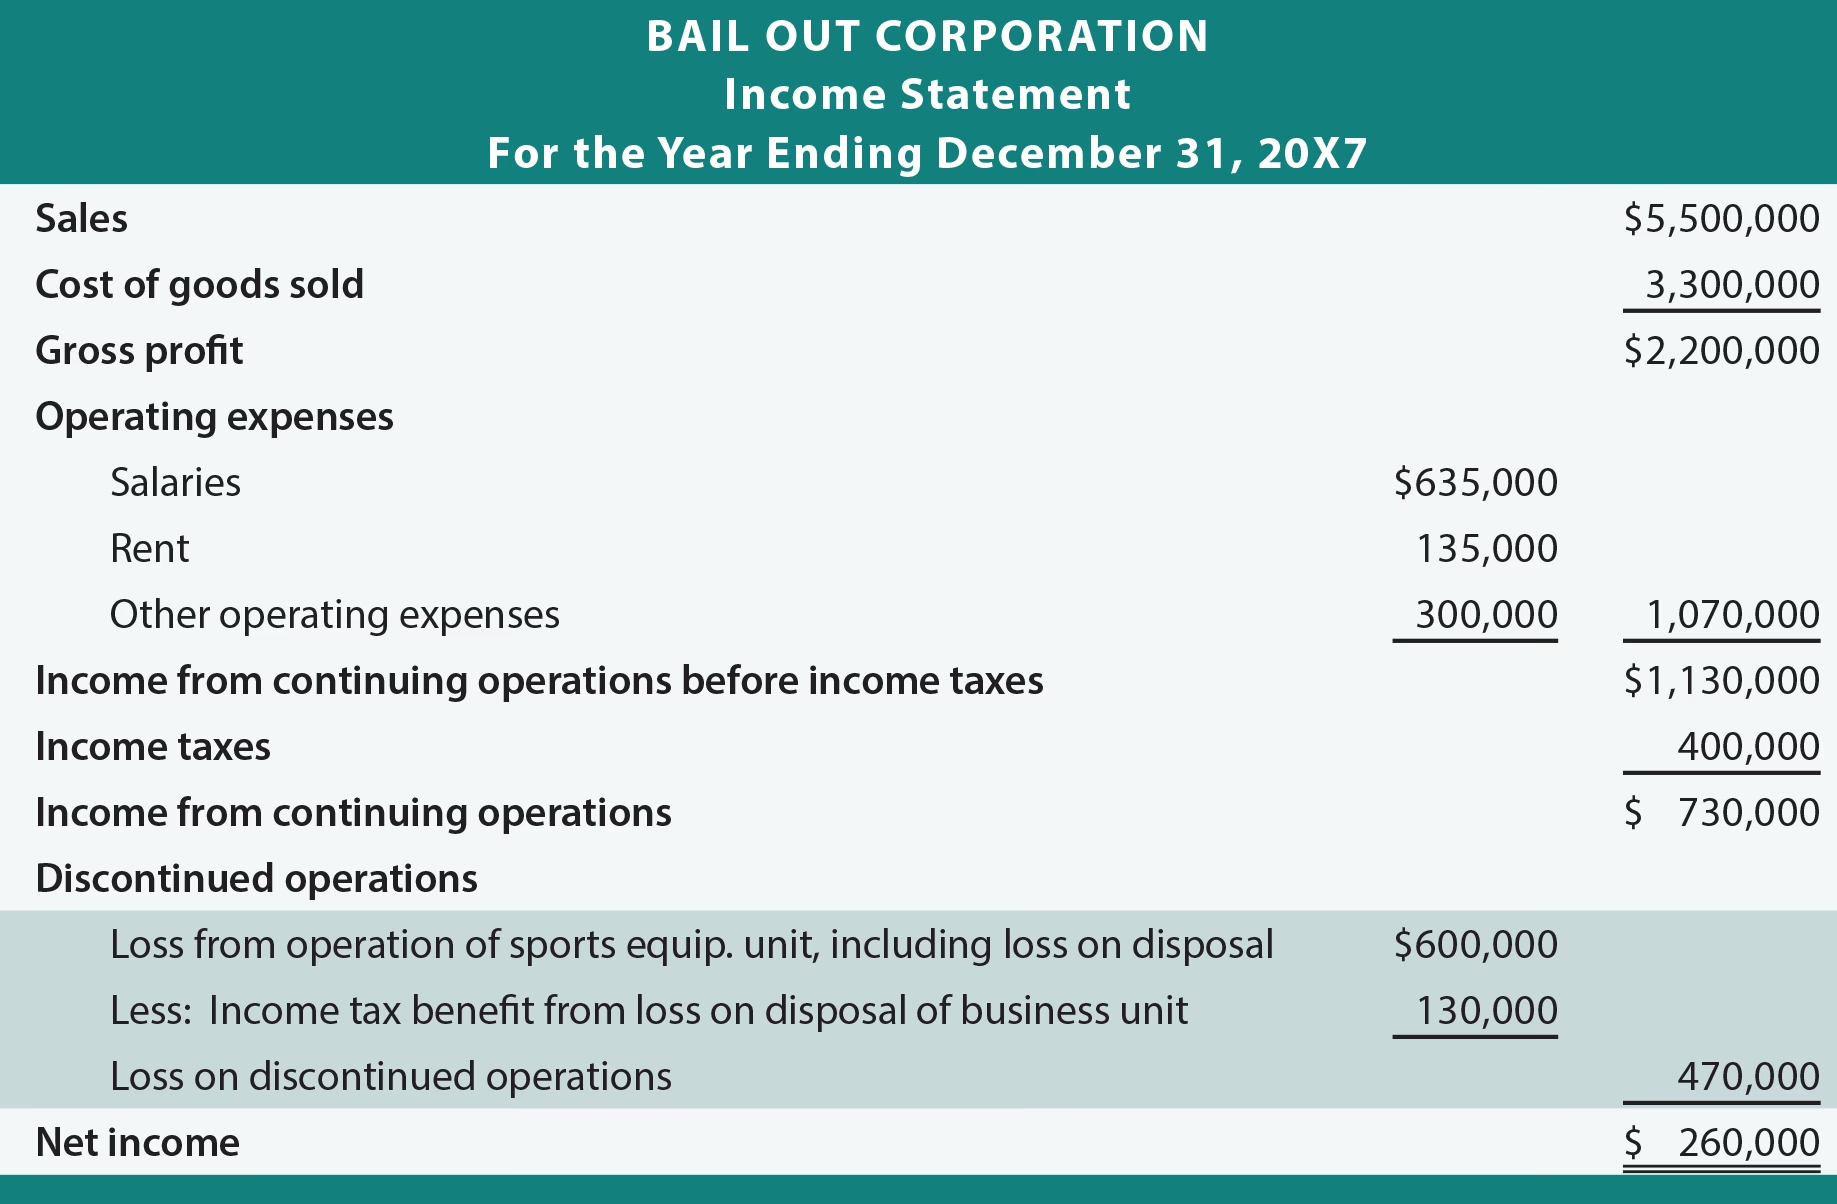
- = Resultat fra fortsættende aktiviteter (Income from Continuing Operations)
Først efter dette punkt i resultatopgørelsen tilføjer eller fratrækker man eventuelle resultater fra ophørende aktiviteter for at nå frem til det endelige nettoresultat.
Et konkret eksempel
Lad os forestille os en produktionsvirksomhed med følgende tal for året (i DKK):
- Omsætning: 10.000.000
- Vareforbrug: 3.000.000
- Driftsomkostninger (løn, marketing etc.): 2.500.000
- Afskrivninger: 500.000
- Renteomkostninger: 300.000
- Skat: 800.000
Beregningen vil se sådan ud:
10.000.000 (Omsætning) - 3.000.000 (Vareforbrug) - 2.500.000 (Driftsomkostninger) - 500.000 (Afskrivninger) - 300.000 (Renteomkostninger) - 800.000 (Skat) = 2.900.000 DKK.
Virksomhedens resultat fra fortsættende aktiviteter er altså 2,9 mio. DKK. Hvis virksomheden i samme år solgte en fabrik med et tab på 1 mio. DKK (efter skat), ville nettoresultatet lande på 1,9 mio. DKK. Dette illustrerer, hvordan en enkeltstående hændelse kan forvrænge det samlede billede, mens resultatet fra den fortsættende drift forbliver et stærkt og positivt tal.

Sammenligning: Fortsættende drift vs. Nettoresultat
For at gøre forskellen helt klar, kan man opstille en direkte sammenligning mellem de to nøgletal.
| Aspekt | Resultat fra fortsættende aktiviteter | Nettoresultat (Årets resultat) |
|---|---|---|
| Fokus | Virksomhedens kerneforretning og løbende, stabile drift. | Det samlede økonomiske resultat for perioden, inklusiv alle poster. |
| Forudsigelighed | Høj. Giver en god indikation af fremtidig rentabilitet. | Lavere. Kan være påvirket af engangsposter, der ikke gentages. |
| Inkluderede elementer | Driftsindtægter, driftsomkostninger, renter og skat relateret til kerneforretningen. | Alt fra fortsættende aktiviteter PLUS resultat fra ophørende aktiviteter. |
| Anvendelse for analytikere | Vurdering af operationel effektivitet og langsigtet værdiskabelse. | Et overblik over den samlede formueændring i perioden. |
Hvorfor er denne skelnen så vigtig?
At adskille de to tal er afgørende for en række interessenter. For en investor er det altafgørende at vide, om et højt overskud skyldes en sund og voksende kerneforretning, eller om det er et resultat af et frasalg af aktiver, som kun pynter på regnskabet én gang. Et stabilt og højt resultat fra fortsættende aktiviteter signalerer en sund virksomhed med en bæredygtig forretningsmodel.
For virksomhedens ledelse giver tallet et klart billede af, om de strategiske initiativer i kerneforretningen bærer frugt. Hvis tallet er svagt, selvom nettoresultatet er højt, kan det være et alarmsignal om, at den grundlæggende drift er under pres.
For kreditorer og långivere viser tallet virksomhedens evne til at generere et stabilt cash flow fra sin primære drift, hvilket er afgørende for evnen til at betale renter og afdrag på gæld.
Ofte Stillede Spørgsmål (FAQ)
Hvad er den primære forskel på nettoresultat og resultat fra fortsættende aktiviteter?
Den primære forskel er, at resultat fra fortsættende aktiviteter kun medtager indtægter og omkostninger fra virksomhedens almindelige, løbende drift. Nettoresultatet er 'bundlinjen', som inkluderer alt – også resultater fra aktiviteter, der er solgt fra eller lukket ned.
Hvordan hjælper resultat fra fortsættende aktiviteter i finansiel analyse?
Det giver analytikere mulighed for at vurdere den underliggende sundhed og profitabilitet i virksomhedens kerneforretning uden 'støj' fra engangshændelser. Det gør det lettere at sammenligne virksomhedens præstation over tid og med konkurrenter i samme branche.
Hvorfor kan der være stor forskel på en virksomheds nettoresultat og resultat fra fortsættende aktiviteter?
En stor forskel opstår typisk, hvis virksomheden har haft betydelige gevinster eller tab fra salg af en stor division, en fabrik eller andre væsentlige aktiver (ophørende aktiviteter). Det kan for eksempel puste nettoresultatet kunstigt op i et enkelt år.
Inkluderer resultat fra fortsættende aktiviteter renter og skat?
Ja. Det beregnes efter, at både renteomkostninger og skat er trukket fra overskuddet fra driften. Det adskiller sig dermed fra driftsresultat (EBIT), som er resultatet før renter og skat.
Hvad betyder det, hvis en virksomhed har et højt resultat fra fortsættende aktiviteter, men et lavt nettoresultat?
Dette scenarie indikerer, at virksomhedens kerneforretning er sund og profitabel, men at det samlede resultat er blevet trukket ned af et betydeligt tab fra en ophørende aktivitet eller en anden engangspost. Det kan faktisk være et positivt tegn, hvis tabet stammer fra frasalget af en dårligt præsterende del af forretningen.
Konklusion: Kig bag om bundlinjen
I sidste ende er 'resultat fra fortsættende aktiviteter' et af de mest værdifulde tal i en resultatopgørelse. Det skærer igennem støjen og giver et transparent indblik i, hvorvidt en virksomheds primære forretningsmodel er levedygtig og profitabel. Mens nettoresultatet fortæller historien om, hvad der skete i en afsluttet periode, giver resultatet fra fortsættende aktiviteter et stærkere fingerpeg om, hvad man kan forvente i fremtiden. For enhver, der seriøst ønsker at vurdere en virksomheds værdi og potentiale, er det derfor essentielt altid at kigge bag om den endelige bundlinje og analysere kvaliteten af indtjeningen fra den fortsættende drift.
Hvis du vil læse andre artikler, der ligner Resultat fra fortsættende drift: En guide, kan du besøge kategorien Sundhed.