25/06/2008
Har du nogensinde stået over for et komplekst sundhedsvalg, hvor du skulle veje fordele og ulemper ved forskellige behandlinger? Måske har du overvejet, hvilken sundhedsforsikring der bedst betaler sig for dig og din familie. Disse beslutninger er ofte fyldt med usikkerhed, men der findes et kraftfuldt mentalt værktøj, lånt fra matematikken, som kan bringe klarhed og hjælpe dig med at træffe mere informerede valg. Dette værktøj kaldes Forventningsværdi. Selvom det lyder teknisk, er princippet bag det overraskende intuitivt og kan anvendes på mange aspekter af vores sundhed og velvære.
Hvad er Forventningsværdi? En Praktisk Forklaring
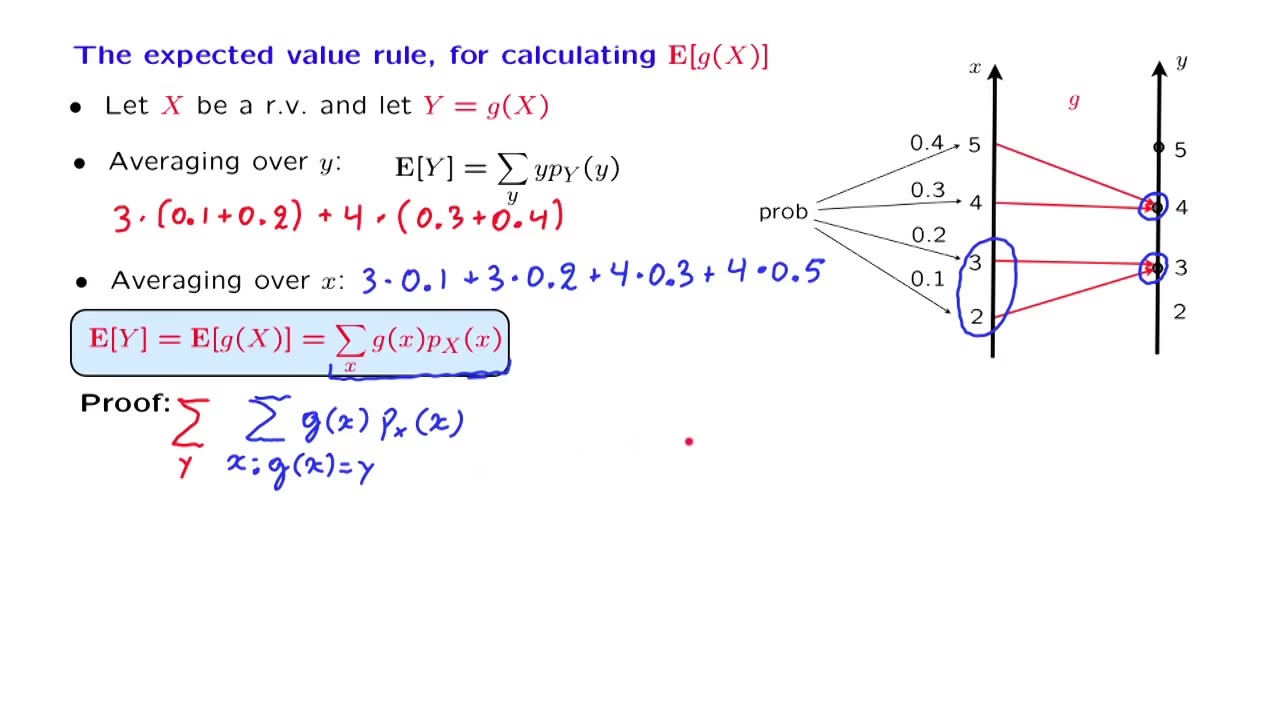
Forventningsværdi er i bund og grund et vægtet gennemsnit af alle mulige udfald i en given situation. Det er ikke en forudsigelse af, hvad der præcist vil ske, men snarere hvad man i gennemsnit kan forvente, hvis man stod i den samme situation igen og igen. Man beregner det ved at tage værdien af hvert muligt udfald, gange det med sandsynligheden for, at netop det udfald sker, og derefter lægge alle disse resultater sammen.
Formlen ser sådan her ud:
Forventningsværdi = (Værdi af Udfald A × Sandsynlighed for A) + (Værdi af Udfald B × Sandsynlighed for B) + ...
Lad os tage et simpelt eksempel uden for sundhedsverdenen. Forestil dig et spil, hvor du kaster en terning. Hvis du slår en 6'er, vinder du 60 kr. Hvis du slår alt andet (1-5), taber du 10 kr. Er det et godt spil at spille i det lange løb?
- Sandsynligheden for at vinde er 1/6.
- Sandsynligheden for at tabe er 5/6.
Forventningsværdien for hvert spil er: (60 kr × 1/6) + (-10 kr × 5/6) = 10 kr - 8.33 kr = 1.67 kr. I gennemsnit vil du altså vinde 1.67 kr. hver gang du spiller. Selvom du kan tabe mange gange i træk, viser forventningsværdien, at spillet er til din fordel i det lange løb. Dette princip kan vi overføre til sundhedsbeslutninger.
Anvendelse i Sundhedsbeslutninger: Valg af Behandling
Forestil dig en patient, lad os kalde ham Jørgen, som har en kronisk lidelse. Han står over for valget mellem to behandlinger: Behandling A (en ny, mere aggressiv medicin) og Behandling B (den nuværende standardbehandling).
- Behandling A: Har 70% chance for fuld helbredelse, men også 30% chance for moderate, vedvarende bivirkninger.
- Behandling B: Har 40% chance for fuld helbredelse, 50% chance for en mærkbar forbedring (men ikke fuld helbredelse), og 10% chance for ingen effekt.
For at beregne en forventningsværdi, må vi tildele en numerisk "værdi" til hvert udfald. Dette er subjektivt, men lad os for eksemplets skyld bruge en livskvalitetsscore fra 0 til 100.
- Fuld helbredelse = 100 point
- Mærkbar forbedring = 70 point
- Ingen effekt = 30 point (den nuværende tilstand)
- Moderate bivirkninger = 40 point
Forventningsværdi for Behandling A:
(100 point × 0.70) + (40 point × 0.30) = 70 + 12 = 82 point.
Forventningsværdi for Behandling B:
(100 point × 0.40) + (70 point × 0.50) + (30 point × 0.10) = 40 + 35 + 3 = 78 point.
Baseret på denne beregning har Behandling A en højere forventet livskvalitetsscore. Dette betyder ikke, at Jørgen er garanteret et bedre resultat med Behandling A – han har trods alt en 30% risiko for et dårligere udfald. Men over en stor gruppe patienter i samme situation, vil Behandling A i gennemsnit levere de bedste resultater. Denne form for tænkning er central i moderne medicin og sundhedsøkonomi.
Valg af Sundhedsforsikring: En Økonomisk Beregning
Forventningsværdi er også ekstremt nyttigt, når man skal træffe økonomiske beslutninger relateret til sundhed. Lad os se på valget mellem to sundhedsforsikringer.
| Parameter | Forsikring A (Lav selvrisiko) | Forsikring B (Høj selvrisiko) |
|---|---|---|
| Årlig Præmie | 6.000 kr. | 4.000 kr. |
| Selvrisiko | 2.000 kr. | 10.000 kr. |
Nu antager vi nogle sandsynligheder for årlige sundhedsudgifter baseret på din historik og generelle statistik:
- 60% chance for lave udgifter (ca. 1.000 kr.)
- 30% chance for moderate udgifter (ca. 8.000 kr.)
- 10% chance for høje udgifter (ca. 30.000 kr.)
Lad os beregne den forventede årlige omkostning for hver plan.
Forventet omkostning for Forsikring A:
Årlig præmie: 6.000 kr.
Forventet selvrisiko-udgift: (1.000 kr × 0.60) + (2.000 kr [max selvrisiko] × 0.30) + (2.000 kr [max selvrisiko] × 0.10) = 600 + 600 + 200 = 1.400 kr.
Total forventet omkostning: 6.000 kr + 1.400 kr = 7.400 kr.
Forventet omkostning for Forsikring B:
Årlig præmie: 4.000 kr.
Forventet selvrisiko-udgift: (1.000 kr × 0.60) + (8.000 kr × 0.30) + (10.000 kr [max selvrisiko] × 0.10) = 600 + 2.400 + 1.000 = 4.000 kr.
Total forventet omkostning: 4.000 kr + 4.000 kr = 8.000 kr.
I dette scenarie er den forventede årlige omkostning lavere med Forsikring A. Selvom præmien er højere, opvejes det i gennemsnit af den lavere selvrisiko. Igen, dette er ikke en garanti. I et år uden store helbredsproblemer ville Forsikring B have været billigere. Men som et værktøj til langsigtet planlægning under usikkerhed, er forventningsværdien en stærk guide.
Begrænsninger og den Menneskelige Faktor
Det er afgørende at forstå, at forventningsværdi er et analytisk værktøj, ikke en facitliste. Den bedste matematiske beslutning er ikke altid den bedste menneskelige beslutning.
- Subjektiv Værdi: Værdien af et udfald er dybt personlig. For én person er en lille risiko for en alvorlig bivirkning uacceptabel, uanset hvor høj chancen for succes er. For en anden er det en risiko, der er værd at løbe.
- Kvaliteten af Data: Beregningerne er kun så gode som de sandsynligheder, vi putter ind i dem. I sundhedsvæsenet er disse ofte baseret på store studier, men de gælder måske ikke perfekt for den enkelte person.
- Risikotolerance: Nogle mennesker foretrækker en sikker, men mindre optimal løsning frem for en løsning med højere potentiale, men også højere risiko. Forventningsværdi tager ikke højde for den følelsesmæssige byrde ved beslutningstagning og risiko.
Brug derfor forventningsværdi som en del af en større samtale med din læge, dine pårørende og dig selv. Det kan strukturere dine tanker og sikre, at du har overvejet alle vinkler, men det skal altid suppleres med dine personlige værdier og din intuition.
Ofte Stillede Spørgsmål (FAQ)
Er forventningsværdi det samme som at forudsige fremtiden?
Nej, absolut ikke. Forventningsværdi forudsiger ikke et specifikt udfald. Det er et gennemsnit over mange teoretiske gentagelser. I et enkelt tilfælde kan ethvert af de mulige udfald ske.
Hvor får læger og forskere sandsynlighederne fra?
Sandsynlighederne kommer typisk fra store kliniske studier, epidemiologisk forskning og databaser med patientjournaler. De repræsenterer den observerede hyppighed af forskellige udfald i en stor population af patienter.
Kan jeg bruge dette til mine daglige, små sundhedsvalg?
Ja, i en mere uformel forstand. Når du vælger mellem at tage cyklen på arbejde (god motion, men risiko for regn) eller bilen (bekvemt, men mindre sundt), laver du en intuitiv vurdering af forventningsværdien. At tænke bevidst over sandsynligheder og værdier kan skærpe denne intuition.
Hvad hvis jeg ikke kan sætte tal på mine følelser eller livskvalitet?
Det er helt normalt. Formålet med øvelsen er ikke altid at finde et præcist tal, men at tvinge dig selv til at tænke struktureret over, hvor meget de forskellige udfald betyder for dig, og hvor sandsynlige de er. Det kan hjælpe med at afklare, hvad der virkelig er vigtigt i din beslutning.
Hvis du vil læse andre artikler, der ligner Forventningsværdi: Dit Værktøj til Sunde Valg, kan du besøge kategorien Sundhed.